
Para quem tem financiamento habitacional
Você paga a prestação todo mês. E a dívida quase não diminui.
Um guia simples, em PDF, que explica como a sua prestação é calculada e mostra as formas legítimas de pagar menos: FGTS, amortização, portabilidade e renegociação. Sem promessas milagrosas.
PDF · leitura no celular · acesso na hora · garantia de 7 dias
Este guia é para você se…
- Olha o extrato e não entende por que o saldo devedor cai tão devagar.
- Tem saldo de FGTS parado e não sabe a melhor forma de usar.
- Quer saber se vale mais reduzir o prazo ou a prestação.
- Ouviu falar em “revisão do contrato” e quer saber o que é verdade.
- Recebeu proposta de uma empresa que promete reduzir a sua dívida.
Quem não entende o próprio financiamento paga mais, e por mais tempo.
Juros sobre um saldo que não cai.
Quanto mais tempo o saldo fica alto, mais juros você paga.
FGTS parado.
O dinheiro do fundo pode abater a dívida, mas muita gente não pede ou perde o momento de pedir de novo.
Cobranças sem conferência.
Seguros, tarifas e produtos que vieram junto podem estar na sua prestação sem você saber.
Promessas caras.
Empresas de “redução de dívida” cobram adiantado, e parar de pagar pode custar o imóvel.
Dentro do guia
Tudo o que você precisa entender, explicado em palavras simples
O guia explica o financiamento com gráficos e contas feitas, e termina com um plano para você seguir.
- Do que é feita a sua prestação: juros, amortização, seguros e tarifa.
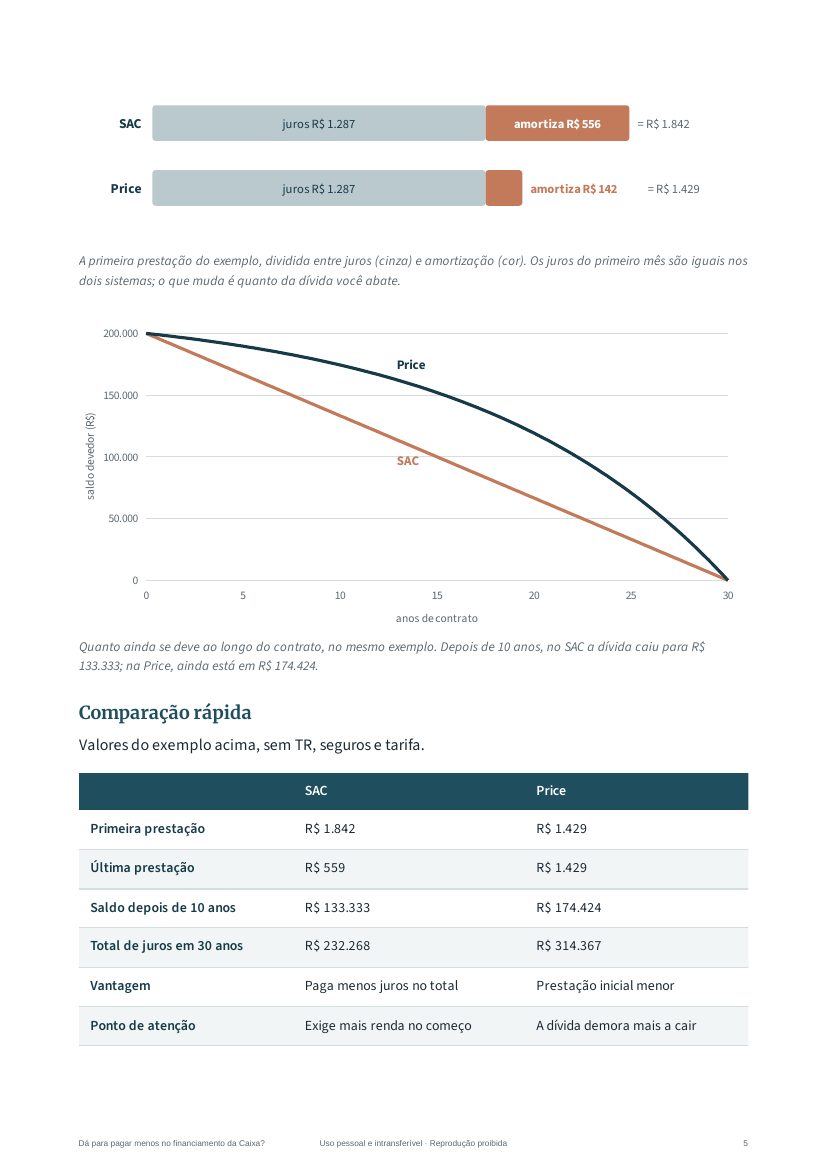
- SAC e Price lado a lado, com gráficos, no mesmo exemplo.
- A correção do saldo pela TR e por outros índices.
- Como ler o extrato do financiamento e o que conferir.
- Como usar o FGTS para amortizar, quitar ou pagar parte das prestações.
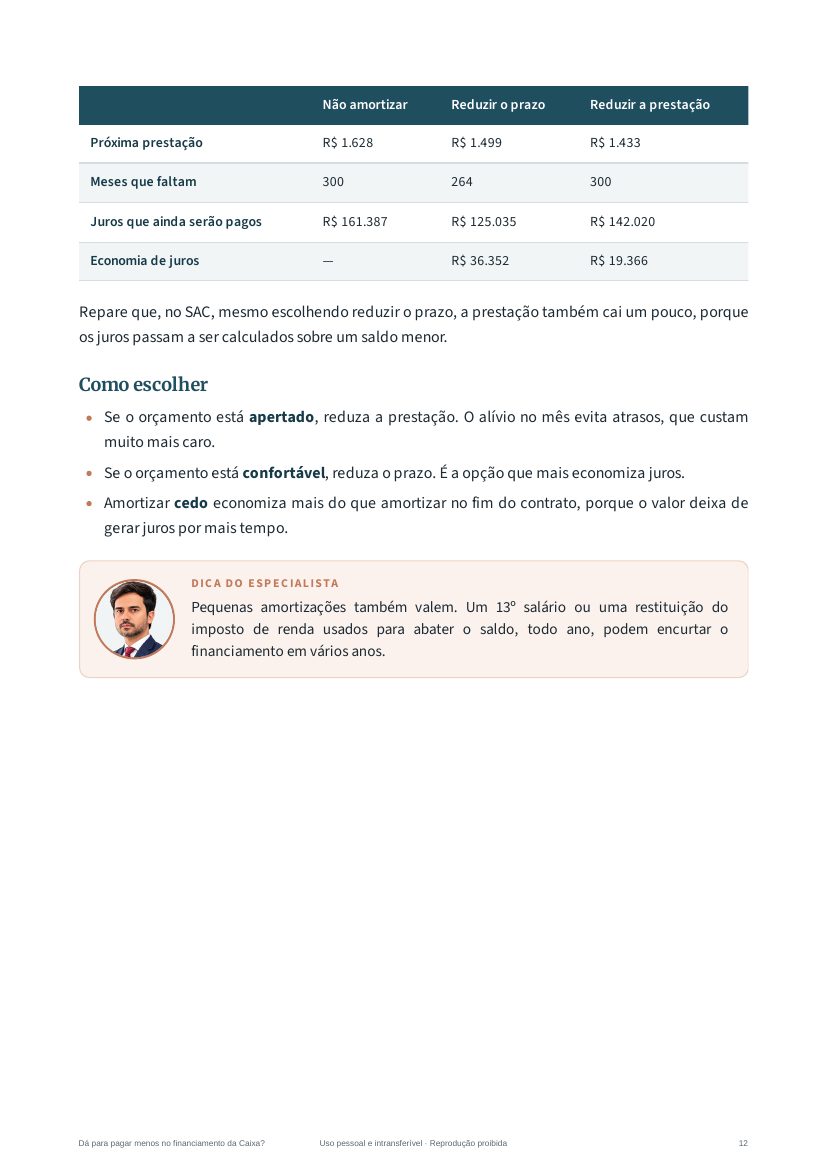
- Amortização extra: quando reduzir o prazo e quando reduzir a prestação.
- Portabilidade: quando compensa levar a dívida para outro banco.
- Renegociação, pausa e aumento de prazo.
- Seguros e cobranças indevidas: o que conferir e como reclamar.
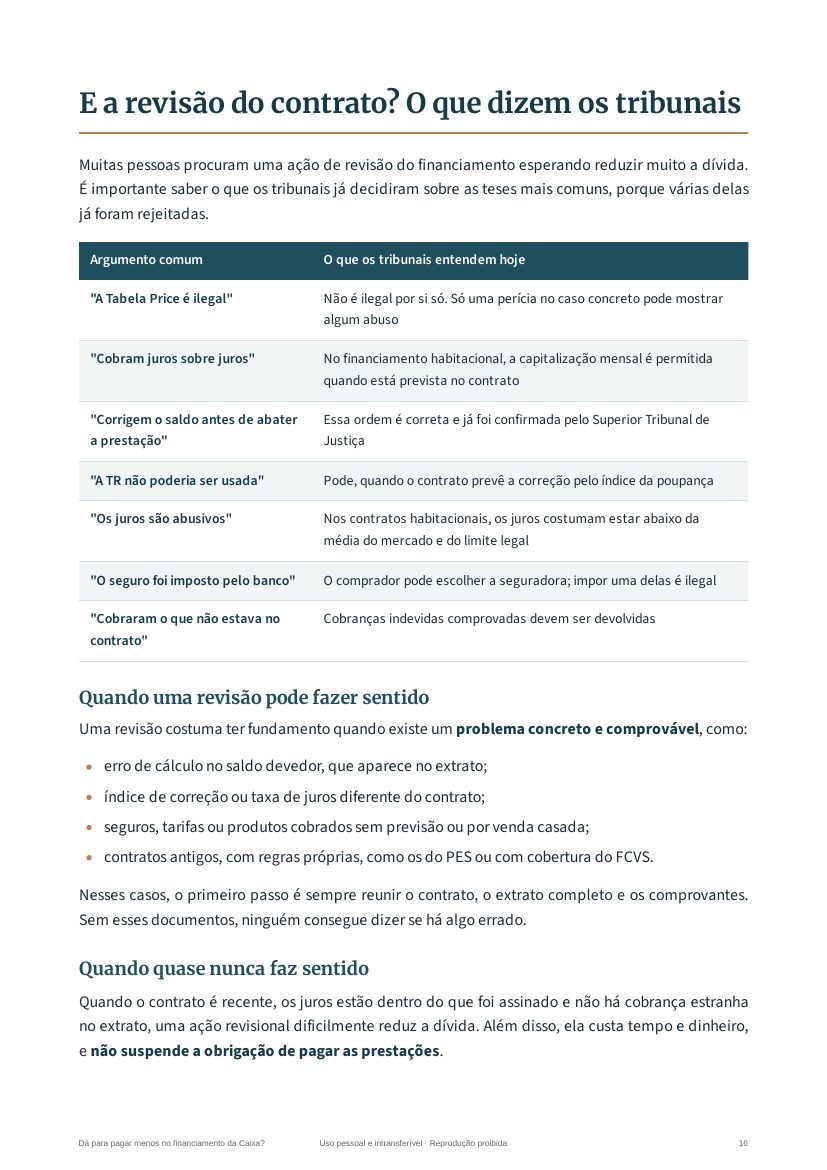
- O que os tribunais já decidiram sobre a revisão do contrato.
- Promessas que não se sustentam e como se proteger.
- Um plano em 8 passos para pagar menos.
R$ 82 mil a menos de juros no SAC do que na Price
R$ 36 mil de economia ao amortizar R$ 20 mil reduzindo o prazo
36 meses a menos de financiamento
Exemplo ilustrativo: R$ 200 mil em 30 anos, a 8% ao ano. Os valores do seu contrato serão outros.
21
páginas
8
infográficos
8
passos para pagar menos
2
checklists
Veja por dentro
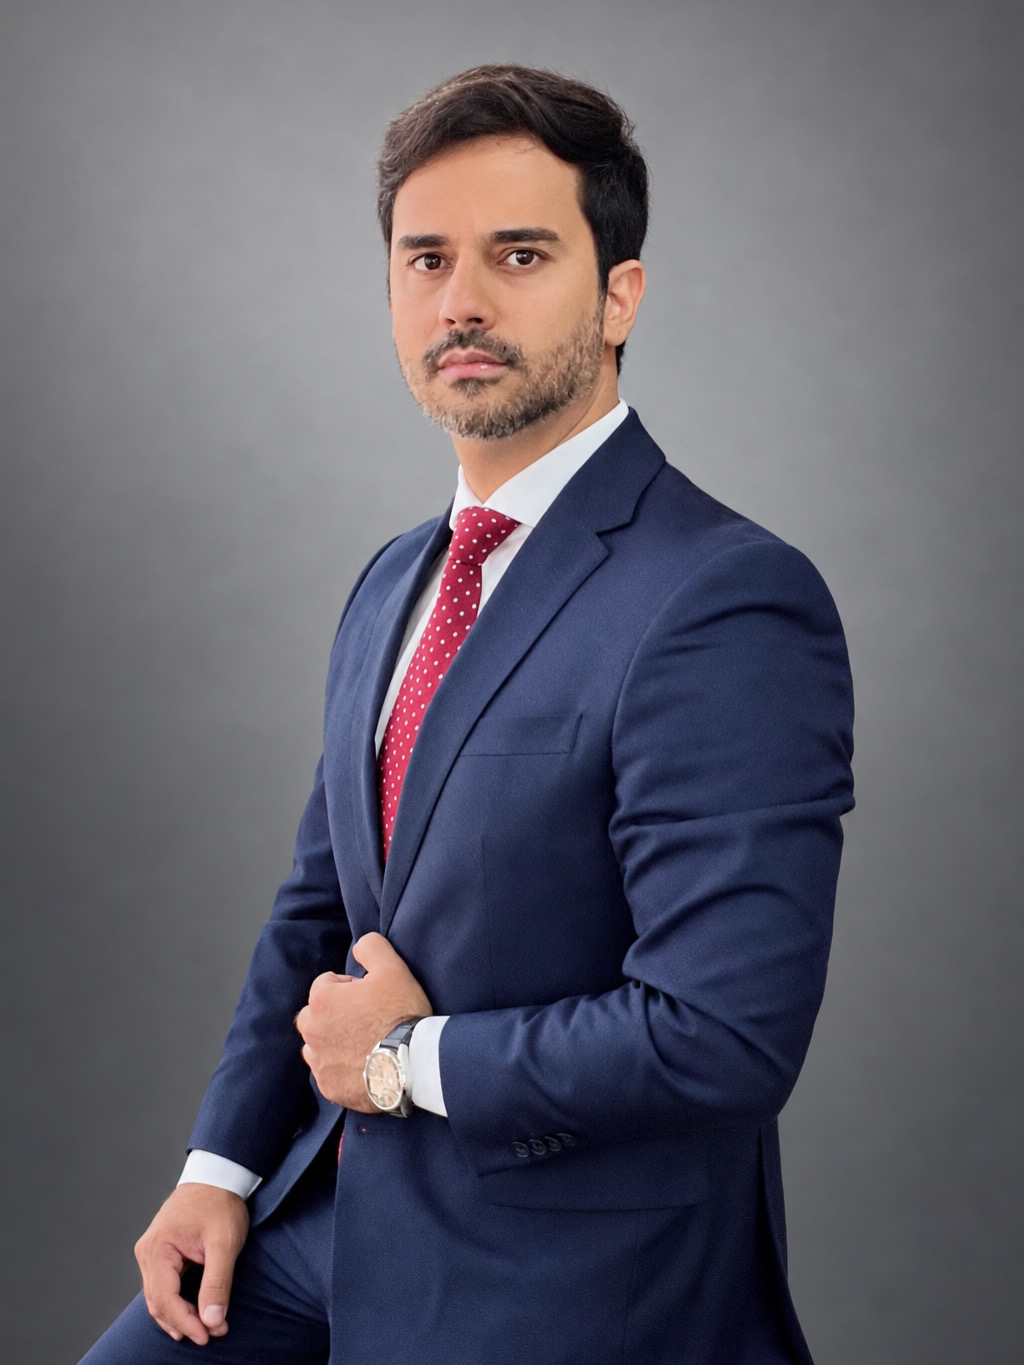
Quem escreveu
Denys Nunes
Denys Nunes é advogado, especialista em Direito Processual Civil e sócio fundador da Denys Nunes Sociedade de Advogados. Atua em direito imobiliário em todo o Brasil, com foco em regularização de imóveis, contratos imobiliários, financiamento imobiliário, usucapião e inventário. Também é incorporador imobiliário e, há quase uma década, atua em operações imobiliárias com a Caixa Econômica Federal. Escreve guias em linguagem simples para que qualquer pessoa entenda os seus direitos e os caminhos para cuidar do próprio imóvel.
Acesso imediato
Dá para pagar menos no financiamento da Caixa?
R$ 37
pagamento único · Pix, boleto ou cartão em até 12x
- Guia completo em PDF, 21 páginas
- Para ler no celular, no computador ou imprimir
- Acesso na hora, pela área de membros, pelo tempo que quiser
Garantia de 7 dias
Se você achar que o guia não é para você, peça o reembolso em até 7 dias pela própria plataforma de pagamento.
Perguntas frequentes
Sim. As regras de SAC, Price, FGTS, amortização e portabilidade valem para os financiamentos habitacionais em geral.
Entenda a sua prestação e escolha o melhor caminho para pagar menos.
Material educativo: não analisa casos concretos, não substitui a orientação de um profissional e não garante resultado. Os exemplos numéricos são ilustrativos.
A DN Educacional não tem nenhum vínculo com a Caixa Econômica Federal.